 Publicerad av
Ett bolån till 100 procent av marknadsvärdet går inte längre att få, eftersom bolånetaket sätter en gräns vid 90 procent vid köp och resten måste du lägga som kontantinsats. Frågan bakom sökningen är ändå högst rimlig: går det att finansiera hela bostaden ändå, och i så fall hur? Svaret är att en del av vägen finns kvar, men den ser annorlunda ut än de löften om full belåning som cirkulerade före regleringen, och den kommer med villkor värda att förstå innan du skriver på.
Den här genomgången följer frågan i ordning, från vad hundra procents belåning en gång betydde till vad som faktiskt gäller vid ett köp i dag och hur du på laglig väg kan täcka den del som taket inte når. Reglerna ändrades senast 1 april 2026, så en del äldre råd på nätet bygger på siffror som inte längre stämmer.

Vad full belåning betydde förr
Före 2010 fanns inget lagstadgat tak, och det var möjligt att belåna hela eller nästan hela bostadens värde genom att dela upp lånet i ett bottenlån med lägre ränta och ett topplån ovanpå. Den som saknade sparat kapital kunde på så vis komma in på marknaden utan egen insats, men till priset av en högre ränta på den översta delen. Det var den verklighet som formuleringar om bolån upp till hundra procent byggde på.
När bolånetaket infördes 2010 försvann den möjligheten. Taket sattes först vid 85 procent av marknadsvärdet och begreppet topplån föll i praktiken bort, eftersom banken inte längre fick låna ut mer än taket mot bostaden som säkerhet. Löften om full belåning blev därmed inaktuella, även om de dröjt sig kvar på en del sidor långt efter att reglerna ändrats.
Så mycket får du låna vid ett köp

Sedan 1 april 2026 är taket höjt till 90 procent av bostadens värde vid köp, en höjning från de tidigare 85 procenten. Det betyder att du får låna högst nio tiondelar mot bostaden som säkerhet och att den återstående tiondelen måste finansieras som kontantinsats. På en bostad som kostar tre miljoner kronor innebär det ett bolån på maximalt 2 700 000 kronor och en insats på minst 300 000 kronor.
Höjningen sänkte tröskeln in på marknaden, framför allt för förstagångsköpare, eftersom kravet på egna pengar sjönk från femton till tio procent. Samtidigt är själva poängen med taket att det inte går att låna bort hela insatsen mot bostaden. Kontantinsatsen fungerar som en buffert mot prisfall, och den finns kvar just för att du ska äga en del av bostaden från start. Vill du förstå hur bolånet i övrigt är uppbyggt, med bottenlånets roll och hur amorteringskravet fungerar, går grunderna att läsa in på hos Bolån 365 innan du ansöker.
Hur du täcker den sista tiondelen
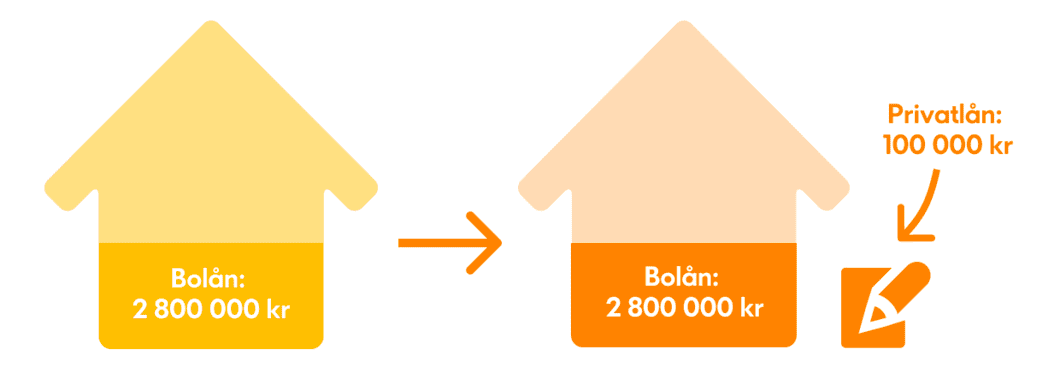
Att taket ligger vid 90 procent hindrar dig inte från att finansiera resten på annat sätt, och det är här den gamla drömmen om full belåning delvis lever vidare, fast under andra former. Reglerna säger nämligen inget om hur själva kontantinsatsen ska finansieras, bara att den inte får ingå i bolånet. I praktiken finns det några vägar att täcka tiondelen.
Vanligast är eget sparande, som alltid är det billigaste alternativet eftersom du slipper ränta på den delen. Räcker inte sparandet kan banken ibland gå med på ett kontantinsatslån, alltså ett privatlån utan säkerhet i bostaden. Ett sådant lån har högre ränta och kortare löptid än bolånet, och du betalar då av på två lån parallellt, vilket kräver marginal i ekonomin. En tredje väg är att en närstående lånar ut eller går in som medlåntagare eller borgensman, vilket gör att banken bedömer er tillsammans som en tryggare låntagare. Gemensamt för de här lösningarna är att din samlade skuld ökar, så den effektiva räntan på helheten blir högre än bolåneräntan ensam antyder.
Ett räkneexempel gör skillnaden tydlig. Säg att bostaden kostar två miljoner kronor och att du har 100 000 kronor sparat, alltså hälften av den insats på 200 000 kronor som taket kräver. Den saknade delen kan du i vissa fall täcka med ett kontantinsatslån på 100 000 kronor, men medan bolånet kanske löper med några få procents ränta ligger ett lån utan säkerhet ofta betydligt högre och ska dessutom betalas av på väsentligt kortare tid. Den som lägger ihop månadskostnaden för båda lånen ser snabbt att vägen in blir dyrare per månad än den ser ut om man bara tittar på bolånet. Ibland är det värt det för att komma in på marknaden, ibland är det ett tecken på att köpet ligger något för högt för den nuvarande ekonomin.
| Del av köpet | Så finansieras den | Villkor att räkna med |
|---|---|---|
| Upp till 90 procent | Bolån mot bostaden som säkerhet | Lägst ränta, amorteringskrav efter belåningsgrad |
| Resterande 10 procent | Kontantinsats med egna pengar | Ingen ränta, billigast över tid |
| Insats du saknar | Kontantinsatslån eller lån av närstående | Högre ränta, kortare löptid, kräver marginal |
Om du redan äger och vill låna mer

Äger du redan en bostad och vill lösgöra pengar, till exempel för en renovering, gäller andra siffror än vid köp. Ett tilläggslån mot en bostad du redan har får sedan 1 april 2026 uppgå till högst 80 procent av värdet, alltså lägre än de 90 procent som gäller vid själva köpet. Skillnaden är medveten och finns för att hålla tillbaka att bostäder belånas för att finansiera annan konsumtion.
Till detta kommer en tröghetsregel. Du får numera bara omvärdera bostaden vart femte år i syfte att utöka lånet, vilket betyder att en tillfällig prisuppgång inte automatiskt ger dig mer att låna. Ett undantag finns om du genom omfattande renovering väsentligt höjt bostadens värde, då kan en omvärdering göras tidigare. Pengarna från ett tilläggslån får du använda fritt, men eftersom skulden ökar och en större del av bostaden belånas är det värt att väga nyttan mot den högre räntekostnad och amortering det medför.
Vad du bör räkna på innan du ansöker
Oavsett hur du täcker köpet avgörs det mesta av din återbetalningsförmåga, inte av taket. Banken gör en kalkyl över vad du har kvar att leva på när lånet och boendet är betalt, en så kallad kvar-att-leva-på-kalkyl, och räknar då med marginal för högre räntor än dagens. Visst kan det vara frestande att låna till varje krona för att komma in på marknaden snabbt, men den som ligger i toppen av vad kalkylen tillåter har liten buffert om räntan stiger eller inkomsten faller. En tumregel är att en bostad du nätt och jämnt har råd med vid dagens ränta kan bli tung att bära om ränteläget vänder, och just den risken är skälet till att lagen kräver marginal.
Räkna därför på totalkostnaden i kronor för hela finansieringen, inte bara på bolånedelen. Lägg amorteringen bredvid räntan, eftersom den utgör en stor del av vad du faktiskt betalar in varje månad, och väg in att ett kontantinsatslån ovanpå bolånet drar upp både månadskostnaden och den samlade räntan. Jämför den effektiva räntan mellan flera långivare innan du bestämmer dig, och kontrollera de aktuella takgränserna och amorteringsreglerna hos en oberoende källa som Konsumenternas Bank- och finansbyrå innan avtalet skrivs. En trygg bostadsaffär bygger på siffror som håller även ett par år framåt, inte bara på att ansökan går igenom i dag.